Domain inbi.de kaufen?
Wir ziehen mit dem Projekt
inbi.de um.
Sind Sie am Kauf der Domain
inbi.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain inbi.de kaufen?
Wie hoch sind die Zinsen für Immobilienkredite?
Wie hoch die Zinsen für Immobilienkredite sind, hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Bonität des Kreditnehmers und der Laufzeit des Kredits. Generell können die Zinssätze für Immobilienkredite jedoch je nach Anbieter und Verhandlungsgeschick variieren. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme oder Sonderkonditionen bei bestimmten Banken die Zinsen für Immobilienkredite beeinflussen. **
Was sind die gängigen Finanzierungskonditionen für Immobilienkredite in Deutschland?
Die gängigen Finanzierungskonditionen für Immobilienkredite in Deutschland umfassen eine Laufzeit von 5-30 Jahren, einen Zinssatz von etwa 1-2% und eine Beleihungsgrenze von bis zu 80% des Immobilienwerts. Die genauen Konditionen hängen jedoch von verschiedenen Faktoren wie Bonität, Eigenkapital und Objekt ab. **

Ähnliche Suchbegriffe für Immobilienkredite
Top-Angebote
Produkte zum Begriff Immobilienkredite:
-
WIN - Wachstum, Innovation, Nachhaltigkeit, Gebundene Ausgabe von Arbeit und Technologie Thüringer Ministerium für Wirtschaft, Hoffmann Und Campe,Win - Wachstum, Innovation, Nachhaltigkeit, Gebundene Ausgabe Von Arbeit Und Technologie Thüringer Ministerium Für Wirtschaft, Hoffmann Und Campe, 978-3-455-50247-3, Seitenanzahl: 30424,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IT-SicherheitIT-Sicherheit , Technologien und Best Practices für die Umsetzung im Unternehmen , Sport-Gewindefahrwerk > Sportfederung , Auflage: 2., überarbeitete Auflage, Erscheinungsjahr: 20241011, Produktform: Leinen, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Redaktion: Lang, Michael~Löhr, Hans, Auflage: 24002, Auflage/Ausgabe: 2., überarbeitete Auflage, Seitenzahl/Blattzahl: 444, Keyword: Cyber Security; Cyberabwehr; Datenschutz; Hacking; ISO 27001; IT-Infrastruktur; IT-Sicherheit; Informationssicherheit; Risikoanalyse, Fachschema: Datensicherheit / Netz~EDV / Theorie / Sicherheit~Hacker (EDV)~Datenschutz~Datensicherheit~Datensicherung~Sicherheit / Datensicherheit, Fachkategorie: Computerkriminalität, Hacking~Netzwerksicherheit, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, Fachkategorie: Datenschutz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Hanser Fachbuchverlag, Verlag: Hanser Fachbuchverlag, Verlag: Hanser, Carl, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 246, Breite: 180, Höhe: 31, Gewicht: 948, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2823581,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verbesserung von Effizienz und Zuverlässigkeit der Produktentwicklung durch adaptives Anforderungsmanagement, Taschenbuch von Tobias Pickshaus,Verbesserung Von Effizienz Und Zuverlässigkeit Der Produktentwicklung Durch Adaptives Anforderungsmanagement, Taschenbuch Von Tobias Pickshaus, Apprimus, 978-3-9855501-5-9, Seitenanzahl: 21639,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Faktoren spielen eine Rolle bei der Festlegung der Zinsen für Immobilienkredite?
Die wichtigsten Faktoren sind die Höhe des Kreditbetrags, die Laufzeit des Kredits und die Bonität des Kreditnehmers. Zudem spielen auch die aktuellen Marktzinsen, die wirtschaftliche Lage und die Risikobewertung der Bank eine entscheidende Rolle bei der Festlegung der Zinsen für Immobilienkredite. Letztendlich sind auch individuelle Verhandlungen mit der Bank und das Angebot am Markt ausschlaggebend für die endgültige Zinshöhe. **
-
Wie hoch ist die maximale Darlehenssumme, die für Immobilienkredite üblicherweise gewährt wird?
Die maximale Darlehenssumme für Immobilienkredite beträgt in der Regel 80-90% des Immobilienwerts. Einige Banken können jedoch bis zu 100% finanzieren, wenn zusätzliche Sicherheiten vorhanden sind. Die genaue Höhe hängt von verschiedenen Faktoren wie Bonität, Eigenkapital und Einkommen ab. **
-
Was sind die typischen Kreditsummen, die von Banken für verschiedene Verbraucher- und Immobilienkredite angeboten werden?
Die typischen Kreditsummen für Verbraucherkredite liegen zwischen 1.000 und 50.000 Euro, abhängig von der Bonität des Kreditnehmers. Für Immobilienkredite werden in der Regel Beträge zwischen 100.000 und mehreren Millionen Euro angeboten, je nach Wert der Immobilie und Eigenkapital des Kreditnehmers. Die genauen Konditionen variieren je nach Bank und individueller Situation des Kreditnehmers. **
-
Wie beeinflussen die aktuellen Zinssätze auf Immobilienkredite die Entscheidung, ein Haus zu kaufen oder zu verkaufen?
Niedrige Zinssätze machen es attraktiver, ein Haus zu kaufen, da die monatlichen Raten niedriger sind. Hohe Zinssätze können potenzielle Käufer abschrecken und dazu führen, dass sie sich gegen den Kauf eines Hauses entscheiden. Für Verkäufer können niedrige Zinssätze die Nachfrage nach Immobilien erhöhen und den Verkauf erleichtern. **
Wie lange dauert die üblicherweise empfohlene Kreditlaufzeit für Immobilienkredite? Gibt es auch kürzere Laufzeiten, die empfehlenswert sind?
Die üblicherweise empfohlene Kreditlaufzeit für Immobilienkredite beträgt 20 bis 30 Jahre. Es gibt auch kürzere Laufzeiten wie 15 Jahre, die empfehlenswert sind, wenn man schneller schuldenfrei sein möchte oder eine niedrigere Zinsbelastung bevorzugt. Letztendlich hängt die optimale Laufzeit von individuellen finanziellen Zielen und Möglichkeiten ab. **
Was sind die verschiedenen Arten von Kreditsicherheiten und wie unterscheiden sie sich in Bezug auf Immobilienkredite, Unternehmenskredite und persönliche Kredite?
Kreditsicherheiten können in Form von Immobilien, Vermögenswerten oder persönlichen Garantien gestellt werden. Bei Immobilienkrediten dient die Immobilie selbst als Sicherheit, während bei Unternehmenskrediten oft Vermögenswerte des Unternehmens als Sicherheit dienen. Bei persönlichen Krediten können Vermögenswerte oder persönliche Garantien wie Bürgschaften als Sicherheit dienen. Die Art der Kreditsicherheit und deren Wert können sich je nach Kreditart und Risikoprofil des Kreditnehmers unterscheiden. **
Top-Angebote
Produkte zum Begriff Immobilienkredite:
-
'... und täglich grüßt der Widerruf'. Wie Sie Immobilienkredite ablösen und Vorfälligkeitsentschädigungen sparen, Taschenbuch von Gerald Gerstner,'... Und Täglich Grüßt Der Widerruf'. Wie Sie Immobilienkredite Ablösen Und Vorfälligkeitsentschädigungen Sparen, Taschenbuch Von Gerald Gerstner, Grin, 978-3-668-05755-5, Seitenanzahl: 169,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Untersuchung der Verbesserung von Sicherheit, Effizienz und Nachhaltigkeit in der Nautik durch den Einsatz von künstlicher Intelligenz, TaschenbuchUntersuchung Der Verbesserung Von Sicherheit, Effizienz Und Nachhaltigkeit In Der Nautik Durch Den Einsatz Von Künstlicher Intelligenz, Taschenbuch Von Janik Röder, Grin, 978-3-389-07474-9, Seitenanzahl: 6427,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WIN - Wachstum, Innovation, Nachhaltigkeit, Gebundene Ausgabe von Arbeit und Technologie Thüringer Ministerium für Wirtschaft, Hoffmann Und Campe,Win - Wachstum, Innovation, Nachhaltigkeit, Gebundene Ausgabe Von Arbeit Und Technologie Thüringer Ministerium Für Wirtschaft, Hoffmann Und Campe, 978-3-455-50247-3, Seitenanzahl: 30424,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IT-SicherheitIT-Sicherheit , Technologien und Best Practices für die Umsetzung im Unternehmen , Sport-Gewindefahrwerk > Sportfederung , Auflage: 2., überarbeitete Auflage, Erscheinungsjahr: 20241011, Produktform: Leinen, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Redaktion: Lang, Michael~Löhr, Hans, Auflage: 24002, Auflage/Ausgabe: 2., überarbeitete Auflage, Seitenzahl/Blattzahl: 444, Keyword: Cyber Security; Cyberabwehr; Datenschutz; Hacking; ISO 27001; IT-Infrastruktur; IT-Sicherheit; Informationssicherheit; Risikoanalyse, Fachschema: Datensicherheit / Netz~EDV / Theorie / Sicherheit~Hacker (EDV)~Datenschutz~Datensicherheit~Datensicherung~Sicherheit / Datensicherheit, Fachkategorie: Computerkriminalität, Hacking~Netzwerksicherheit, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, Fachkategorie: Datenschutz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Hanser Fachbuchverlag, Verlag: Hanser Fachbuchverlag, Verlag: Hanser, Carl, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 246, Breite: 180, Höhe: 31, Gewicht: 948, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2823581,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch sind die Zinsen für Immobilienkredite?
Wie hoch die Zinsen für Immobilienkredite sind, hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Bonität des Kreditnehmers und der Laufzeit des Kredits. Generell können die Zinssätze für Immobilienkredite jedoch je nach Anbieter und Verhandlungsgeschick variieren. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme oder Sonderkonditionen bei bestimmten Banken die Zinsen für Immobilienkredite beeinflussen. **
-
Was sind die gängigen Finanzierungskonditionen für Immobilienkredite in Deutschland?
Die gängigen Finanzierungskonditionen für Immobilienkredite in Deutschland umfassen eine Laufzeit von 5-30 Jahren, einen Zinssatz von etwa 1-2% und eine Beleihungsgrenze von bis zu 80% des Immobilienwerts. Die genauen Konditionen hängen jedoch von verschiedenen Faktoren wie Bonität, Eigenkapital und Objekt ab. **
-
Welche Faktoren spielen eine Rolle bei der Festlegung der Zinsen für Immobilienkredite?
Die wichtigsten Faktoren sind die Höhe des Kreditbetrags, die Laufzeit des Kredits und die Bonität des Kreditnehmers. Zudem spielen auch die aktuellen Marktzinsen, die wirtschaftliche Lage und die Risikobewertung der Bank eine entscheidende Rolle bei der Festlegung der Zinsen für Immobilienkredite. Letztendlich sind auch individuelle Verhandlungen mit der Bank und das Angebot am Markt ausschlaggebend für die endgültige Zinshöhe. **
-
Wie hoch ist die maximale Darlehenssumme, die für Immobilienkredite üblicherweise gewährt wird?
Die maximale Darlehenssumme für Immobilienkredite beträgt in der Regel 80-90% des Immobilienwerts. Einige Banken können jedoch bis zu 100% finanzieren, wenn zusätzliche Sicherheiten vorhanden sind. Die genaue Höhe hängt von verschiedenen Faktoren wie Bonität, Eigenkapital und Einkommen ab. **
Ähnliche Suchbegriffe für Immobilienkredite
-
Verbesserung von Effizienz und Zuverlässigkeit der Produktentwicklung durch adaptives Anforderungsmanagement, Taschenbuch von Tobias Pickshaus,Verbesserung Von Effizienz Und Zuverlässigkeit Der Produktentwicklung Durch Adaptives Anforderungsmanagement, Taschenbuch Von Tobias Pickshaus, Apprimus, 978-3-9855501-5-9, Seitenanzahl: 21639,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
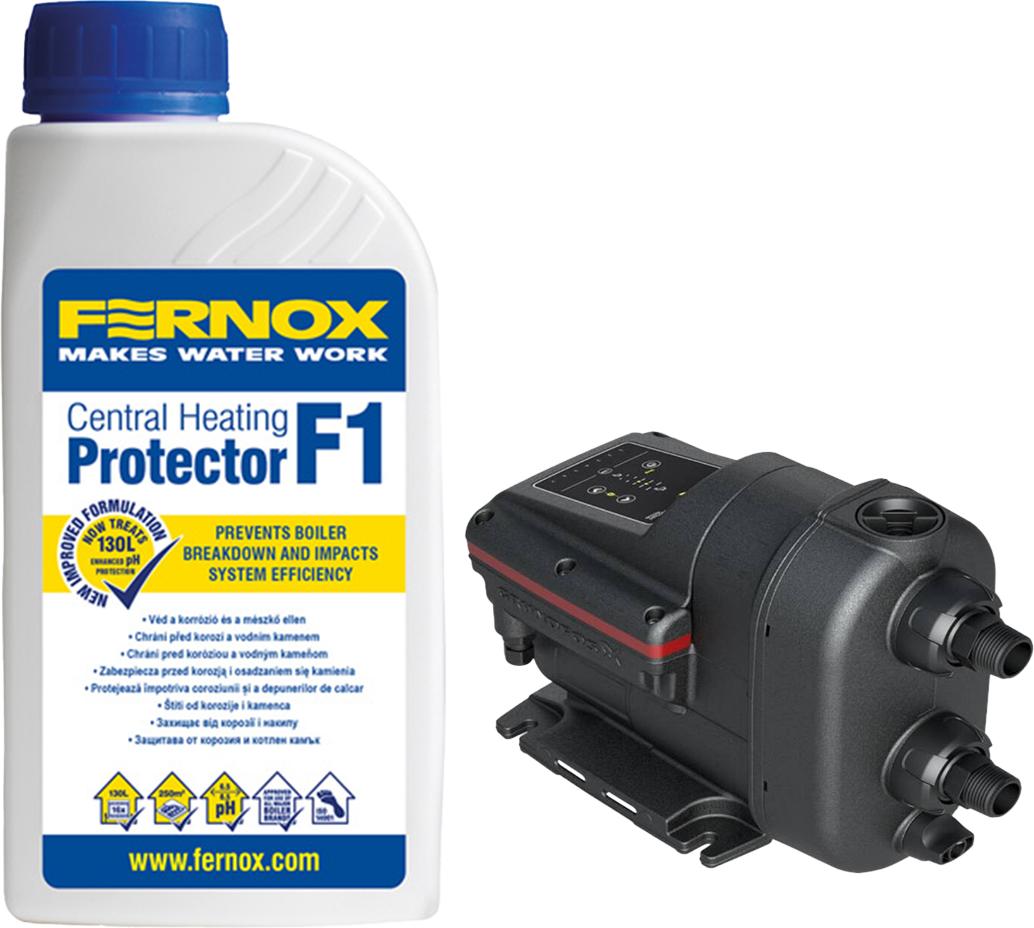
Bandloo Set: Fernox F1 500 ml + Grundfos SCALA2 - Komfort und ZuverlässigkeitBandloo Set für Komfort und Sicherheit in Ihrem ZuhauseFernox Protector F1 500 ml + Grundfos SCALA2 3-45 - konstante Wärme und Wasserdruck ohne AufwandKümmern Sie sich einmal richtig um Ihr Zuhause. Mit diesem fertigen Set stellen Sie sicher, dass sowohl Ihre Heizungsanlage als auch der Wasserdruck zuverlässig funktionieren. Im Set finden Sie alles, was Sie brauchen, um kalte Heizkörper und unregelmäßige Wasserhähne zu vergessen.Was ist im Set enthalten?Fernox Protector F1 - 500 mlHochentwickelter Inhibitor zum Schutz der Heizungsanlage vor Korrosion, Kalkablagerungen und teuren Ausfällen. Optimiert die Effizienz des Heizkessels und spart bis zu 15 % Gas. Umweltfreundlich und sicher.Schützt vor Korrosion und KalkVerlängert die Lebensdauer der Anlage und des HeizkesselsHält den pH-Wert stabil und beugt Schäden vorHilft Energie und Kosten zu sparenFür Anlagen bis 130 Liter oder 16 Heizkörper geeignetGrundfos SCALA2 3-45 - HauswasserwerkModerne, selbstansaugende Hauswasserpumpe, die den W625,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Apprimus Verbesserung von Effizienz und Zuverlässigkeit der Produktentwicklung durch adaptives Anforderungsma (Deutsch, Softcover, Tobias Pickshaus) (56233856)Apprimus Verbesserung von Effizienz und Zuverlässigkeit der Produktentwicklung durch adaptives Anforderungsma (Deutsch, Softcover, Tobias Pickshaus) (56233856)39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die typischen Kreditsummen, die von Banken für verschiedene Verbraucher- und Immobilienkredite angeboten werden?
Die typischen Kreditsummen für Verbraucherkredite liegen zwischen 1.000 und 50.000 Euro, abhängig von der Bonität des Kreditnehmers. Für Immobilienkredite werden in der Regel Beträge zwischen 100.000 und mehreren Millionen Euro angeboten, je nach Wert der Immobilie und Eigenkapital des Kreditnehmers. Die genauen Konditionen variieren je nach Bank und individueller Situation des Kreditnehmers. **
-
Wie beeinflussen die aktuellen Zinssätze auf Immobilienkredite die Entscheidung, ein Haus zu kaufen oder zu verkaufen?
Niedrige Zinssätze machen es attraktiver, ein Haus zu kaufen, da die monatlichen Raten niedriger sind. Hohe Zinssätze können potenzielle Käufer abschrecken und dazu führen, dass sie sich gegen den Kauf eines Hauses entscheiden. Für Verkäufer können niedrige Zinssätze die Nachfrage nach Immobilien erhöhen und den Verkauf erleichtern. **
-
Wie lange dauert die üblicherweise empfohlene Kreditlaufzeit für Immobilienkredite? Gibt es auch kürzere Laufzeiten, die empfehlenswert sind?
Die üblicherweise empfohlene Kreditlaufzeit für Immobilienkredite beträgt 20 bis 30 Jahre. Es gibt auch kürzere Laufzeiten wie 15 Jahre, die empfehlenswert sind, wenn man schneller schuldenfrei sein möchte oder eine niedrigere Zinsbelastung bevorzugt. Letztendlich hängt die optimale Laufzeit von individuellen finanziellen Zielen und Möglichkeiten ab. **
-
Was sind die verschiedenen Arten von Kreditsicherheiten und wie unterscheiden sie sich in Bezug auf Immobilienkredite, Unternehmenskredite und persönliche Kredite?
Kreditsicherheiten können in Form von Immobilien, Vermögenswerten oder persönlichen Garantien gestellt werden. Bei Immobilienkrediten dient die Immobilie selbst als Sicherheit, während bei Unternehmenskrediten oft Vermögenswerte des Unternehmens als Sicherheit dienen. Bei persönlichen Krediten können Vermögenswerte oder persönliche Garantien wie Bürgschaften als Sicherheit dienen. Die Art der Kreditsicherheit und deren Wert können sich je nach Kreditart und Risikoprofil des Kreditnehmers unterscheiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.